Kortere vei til svar for kunden, en enklere hverdag for rådgiveren og bedre samspill mellom digitale tjenester og personlig rådgivning. Det er målet når SpareBank 1 og Tieto Banktech videreutvikler boliglånsprosessen.
Da første versjon av den nye rådgiverløsningen ble lansert tidligere i år, var oppmerksomheten rettet mot opplåning. Nå tar vi arbeidet videre, med rådgiverens arbeidshverdag og kundens opplevelse som utgangspunkt.
– Vi skal skape en mer dynamisk kundereise, der kunden får god støtte gjennom hele låneprosessen og rådgiveren kan bruke mer tid på de viktige samtalene. Med automatisering og bruk av KI-verktøy kan vi tilpasse låneprosessen bedre til kundens behov – og frigjøre rådgiverens tid til å finne gode løsninger, sier Kari Ornæs i SpareBank 1 Utvikling.
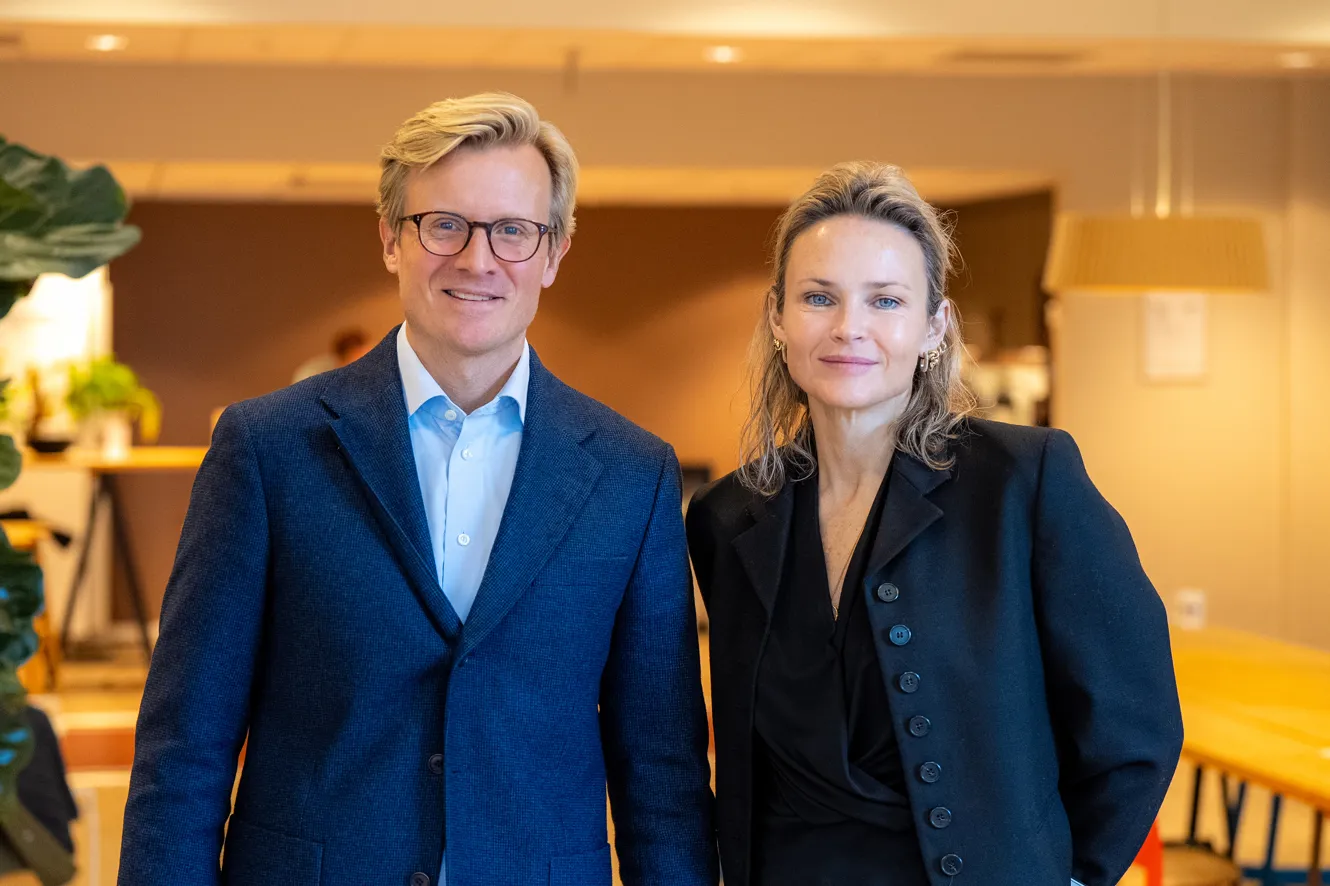
Håkon Rygh fra Tieto Banktech til venstre og Kari Ornæs fra SpareBank 1 Utvikling til høyre.
Når rådgiveren kobles inn
Som Anders Hegglund fortalte om på Tieto Banktech Brukerforum i Trondheim i slutten av oktober, er rådgiververktøyet tatt i bruk i flere SpareBank 1-banker. Innføringen skjer stegvis, og ambisjonen er å utvide bruken fra opplåning til også å omfatte finansieringsbevis, flytting av lån fra andre banker og nye lånesøknader.
Når en lånesak krever en faglig vurdering eller en avklaring, skal rådgiveren få konkrete oppgaver i verktøyet, som å avklare manglende opplysninger eller følge opp dokumentasjon. Målet er mindre tidsbruk på tvers av systemer, mindre manuelt arbeid – og mer tid til å hjelpe kunden. Når oppgavene er løst, sendes saken tilbake til den automatiserte flyten.
Noen saker vil kunne gå gjennom hele prosessen fra beslutning til signering og utbetaling uten manuell behandling i banken, mens andre vil kombinere automatisert flyt med målrettet innsats fra rådgiveren.
– Dette styrker samspillet mellom det digitale og det betjente og vil gjøre brukeropplevelsen bedre for både kunde og rådgiver. Kunden skal få hjelp når det trengs, mens rådgiveren kan bruke tiden der den skaper størst verdi, sier Håkon Rygh i Tieto Banktech.
Gevinster for kunder, rådgivere og banker
Målet er bedre kundeopplevelser, en enklere rådgiverhverdag og bedre samhandling mellom digitale tjenester og personlig oppfølging.
Med mindre tid brukt på manuelle oppgaver vil kunden få raskere avklaringer, og rådgiveren mer rom for proaktiv dialog og målrettet oppfølging. For banken kan en mer effektiv prosess gi kapasitet til å håndtere flere lånesaker til en lavere kostnad.
Ambisjon om 80 prosent automatisert behandling
Ambisjonen er at om lag 80 prosent av lånesakene skal kunne behandles enten helautomatisk eller i samspill mellom den automatiserte flyten og det nye rådgiververktøyet innen kort tid.
Bankene får løpende tilgang til ny funksjonalitet etter hvert som den utvikles, og beholder kontrollen over når og hvordan den tas i bruk.
Erfaringene fra samarbeidet med SpareBank 1 skal brukes til å videreutvikle løsningen og skape større verdi for kunder og rådgivere.
Grunnlag for videre bruk av kunstig intelligens
Den nye plattformen skal også legge til rette for videre utvikling innen kunstig intelligens. Ambisjonen er at KI både skal kunne avlaste rådgiveren og berike kundeopplevelsen med tidsbesparende oppgaver i løsningen.
– Modernisering av boliglånsprosessen handler om å redusere tidkrevende, manuelt arbeid slik at rådgiveren kan gi raskere svar til kunde – og bruke mer tid på å være rådgiver, avslutter Rygh.